Le 9 fasi del saldo e stralcio immobiliare: il mio metodo operativo
Un saldo e stralcio immobiliare non comincia con un’offerta alla banca. Comincia molto prima, quando si cerca di capire se una posizione debitoria può essere affrontata attraverso una trattativa e se esistono le condizioni per arrivare a una soluzione concretamente realizzabile.
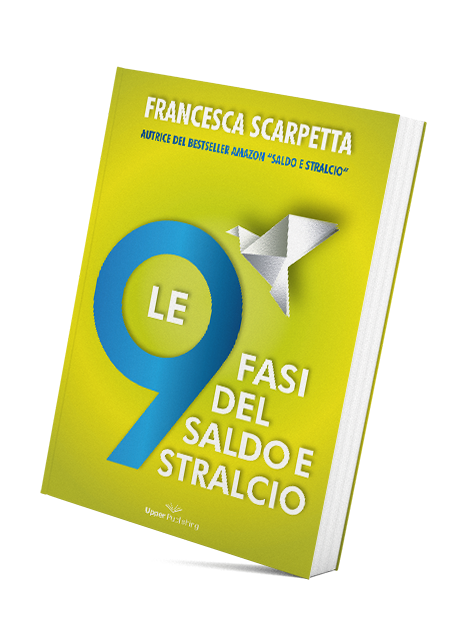
Nel corso della mia esperienza professionale ho seguito operazioni con immobili pignorati, più creditori, banche, servicer e situazioni nelle quali il tempo a disposizione era determinante. Da questo lavoro è nato il metodo che ho descritto nel mio libro Le 9 fasi del saldo e stralcio.
Le nove fasi rappresentano un percorso operativo per analizzare, impostare e coordinare una trattativa immobiliare, soprattutto quando la soluzione prevede una vendita volontaria dell’immobile e il pagamento concordato dei creditori.
Non tutte le operazioni partono dallo stesso punto. Quando è il debitore a chiedere assistenza, si comincia dalla sua situazione e dalla documentazione disponibile. Quando invece si valuta un immobile già presente nelle procedure esecutive, la ricerca e la selezione dell’immobile possono rappresentare il primo passaggio.
Il principio resta lo stesso: prima si verifica la fattibilità, poi si costruisce la trattativa.
1. Ricerca dell’immobile
Nel percorso operativo rivolto a professionisti e operatori immobiliari, la prima fase consiste nell’individuazione di un immobile potenzialmente interessante e nella valutazione preliminare della procedura che lo riguarda.
Non basta che un immobile sia pignorato o che il suo valore sembri superiore al debito. Bisogna verificare se esistono condizioni realistiche per una soluzione alternativa alla vendita forzata.
Occorre considerare il valore commerciale, le condizioni dell’immobile, gli eventuali problemi urbanistici e catastali, la presenza di occupanti, le scadenze della procedura e le informazioni disponibili sui creditori.
Quando l’iniziativa nasce invece dalla richiesta di aiuto del proprietario, questa fase diventa una prima ricognizione dell’immobile e della sua situazione giuridica ed economica.
2. Studio approfondito della perizia
Se esiste una procedura esecutiva ed è già disponibile una relazione di stima, la sua lettura è un passaggio essenziale.
La perizia può contenere informazioni sulla consistenza dell’immobile, sullo stato di occupazione, sulla regolarità edilizia e catastale, sui vincoli e sugli elementi che hanno contribuito alla determinazione del valore.
Ma la perizia non deve essere considerata un documento immutabile. Le informazioni possono essere riferite a una data precedente e alcuni aspetti richiedono verifiche aggiornate, anche con il supporto dei tecnici competenti.
Una valutazione superficiale può compromettere l’operazione molto prima che inizi la trattativa con il creditore.
3. Analisi dei creditori
Una delle questioni più delicate è comprendere quanti creditori siano coinvolti e quale posizione occupino rispetto all’immobile e alla procedura.
Il creditore che ha avviato il pignoramento non è necessariamente l’unico soggetto da considerare. Possono esserci creditori intervenuti, titolari di ipoteche, crediti privilegiati e ulteriori esposizioni da verificare.
La consultazione degli atti della procedura, attraverso le modalità di accesso consentite e con il coinvolgimento dei professionisti legittimati, permette di ricostruire il quadro processuale. A questa attività devono affiancarsi le verifiche delle formalità immobiliari e delle altre posizioni rilevanti.
Conoscere l’identità dei creditori non basta: occorre comprenderne il ruolo, le garanzie e il possibile interesse economico a una definizione stragiudiziale.
4. Contatto con il debitore
Il rapporto con il debitore è una parte fondamentale dell’operazione.
Chi sta affrontando un pignoramento può trovarsi in una situazione di forte pressione. A volte ha già ricevuto proposte poco chiare, ha perso fiducia negli interlocutori oppure non conosce esattamente lo stato della procedura.
Per questo il primo confronto deve servire soprattutto ad ascoltare, comprendere le esigenze della persona e spiegare con chiarezza che cosa può essere verificato e quali rischi comporta la situazione.
La collaborazione del debitore è indispensabile per acquisire la documentazione, ottenere le deleghe necessarie e valutare una possibile vendita volontaria.
Una trattativa non può essere costruita ignorando le esigenze e la volontà del proprietario.
5. Verifica delle posizioni debitorie
Dopo aver ricostruito il quadro iniziale, occorre verificare gli importi effettivamente richiesti dai creditori.
Il capitale originario di un finanziamento, l’importo indicato in un atto di precetto, la somma garantita da un’ipoteca e il debito aggiornato non coincidono necessariamente.
Con le autorizzazioni e la documentazione necessarie, si richiedono i conteggi aggiornati e si confrontano le informazioni ricevute con gli atti della procedura e le risultanze delle verifiche immobiliari.
In questa fase possono emergere interessi, spese, pagamenti già effettuati, cessioni del credito o differenze che richiedono ulteriori approfondimenti.
Non si può impostare correttamente un saldo e stralcio senza sapere quali somme vengono richieste, da chi e a quale titolo.
6. Valore commerciale dell’immobile
Una volta ricostruita la posizione debitoria, bisogna comprendere quanto vale realmente l’immobile sul mercato e quale prezzo potrebbe essere ottenuto attraverso una vendita volontaria.
Il valore indicato in una perizia giudiziaria non coincide necessariamente con il prezzo che un acquirente è disposto a pagare in una compravendita privata.
Occorre considerare le condizioni dell’immobile, le compravendite comparabili, i tempi di commercializzazione, i costi dell’operazione e gli eventuali interventi necessari.
Quando è previsto l’intervento di un investitore, anche la sostenibilità economica dell’acquisto deve essere valutata. Quando invece l’obiettivo è vendere per risolvere la posizione del debitore, il punto centrale è verificare quale ricavato netto possa essere destinato agli accordi.
La domanda decisiva è se le risorse realisticamente disponibili siano compatibili con le richieste dei creditori e con tutte le spese necessarie.
7. La trattativa
La trattativa è il momento nel quale le analisi precedenti vengono trasformate in una strategia negoziale.
Non significa contattare tutti i creditori e chiedere indiscriminatamente una riduzione del debito.
Significa valutare la posizione di ciascun interlocutore, comprendere quali garanzie possiede, quali prospettive di recupero può avere e quali condizioni potrebbero rendere conveniente un accordo.
Quando ci sono più creditori, una proposta accettata da uno di essi potrebbe non essere sufficiente per concludere l’operazione. È necessario costruire accordi compatibili tra loro e con il prezzo di vendita dell’immobile.
Per questo la trattativa deve essere coordinata con le disponibilità economiche, i tempi della procedura esecutiva e gli adempimenti necessari alla conclusione.
Non sempre esistono margini per uno stralcio. Anche riconoscere tempestivamente che un’operazione non è sostenibile fa parte del metodo.
8. Formulazione dell’offerta
Una proposta di saldo e stralcio deve essere il risultato delle verifiche effettuate, non il punto di partenza.
L’offerta deve individuare chiaramente la posizione debitoria, l’importo proposto, le modalità e i termini di pagamento, le eventuali condizioni sospensive e gli effetti richiesti sulla posizione del debitore.
Quando esistono garanti, coobbligati o più debitori, è particolarmente importante definire quali soggetti saranno liberati e quali obbligazioni resteranno eventualmente in essere.
Se l’accordo è collegato alla vendita di un immobile, bisogna coordinare anche le condizioni necessarie per il trasferimento e per la gestione delle formalità pregiudizievoli.
L’accettazione deve essere formalizzata da un soggetto legittimato, con condizioni comprensibili e verificabili prima dell’esecuzione del pagamento.
Un accordo economicamente vantaggioso, ma impossibile da eseguire, non rappresenta una soluzione.
9. Acquisto in contestuale e chiusura dell’operazione
Nelle operazioni che prevedono una compravendita, la fase conclusiva può consistere nella vendita dell’immobile con pagamento contestuale delle somme concordate ai creditori.
È una fase particolarmente delicata, perché richiede il coordinamento tra venditore, acquirente, creditori, notaio e professionisti incaricati della gestione degli aspetti giudiziali.
Prima del rogito devono essere verificati gli accordi, le modalità di pagamento, i documenti necessari e le condizioni per ottenere la cancellazione delle formalità interessate.
La cancellazione delle ipoteche e del pignoramento non avviene automaticamente per il solo fatto che sia stato raggiunto un accordo economico. Occorrono gli atti, i presupposti e gli adempimenti previsti per ciascuna formalità.
Allo stesso modo, la liberazione del debitore deve risultare dagli accordi e riguardare espressamente le obbligazioni e i soggetti interessati.
La conclusione positiva di un’operazione non dipende quindi soltanto dalla firma del rogito, ma dalla corretta esecuzione dell’intera struttura negoziale.
Perché parlo di regia del saldo e stralcio
Queste nove fasi non sono nove attività isolate. Sono passaggi collegati, nei quali una decisione presa all’inizio può incidere su tutto ciò che accadrà successivamente.
Una valutazione errata dell’immobile può rendere impossibile la trattativa. Un creditore trascurato può bloccare una compravendita. Un accordo formulato senza considerare la procedura può arrivare troppo tardi.
Per questo considero il saldo e stralcio immobiliare un’attività di regia: bisogna tenere insieme documenti, numeri, persone, tempi e condizioni negoziali.
Il metodo serve a individuare le possibilità concrete, ma anche a riconoscere i limiti dell’operazione. Non promette risultati identici in situazioni diverse e non sostituisce le attività riservate ad avvocati, notai o tecnici abilitati.
Approfondisci le 9 fasi del saldo e stralcio
Ho raccolto il mio metodo operativo nell’ebook Le 9 fasi del saldo e stralcio, accompagnato da un webinar registrato di approfondimento.
Un percorso pensato per chi vuole comprendere meglio come si analizza una posizione debitoria, come si imposta una trattativa e quali verifiche sono necessarie per arrivare alla conclusione di un’operazione immobiliare.
Ebook Le 9 fasi del saldo e stralcio + webinar incluso
Approfondisci il metodo con spiegazioni operative ed esempi pratici.
Puoi inoltre consultare gli articoli e i casi pratici pubblicati sul mio blog oppure approfondire il mio percorso professionale nella pagina Chi sono – Francesca Scarpetta.
Francesca Scarpetta
Consulente in saldo e stralcio e gestione delle posizioni debitorie